Domain kömmerling.de kaufen?
Wir ziehen mit dem Projekt
kömmerling.de um.
Sind Sie am Kauf der Domain
kömmerling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kömmerling.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
Dachfenster VITAVIA, schwarz, Aluminium, Fenster, ohne Verglasung, schwarzFarbe & Material: Farbbezeichnung: schwarz, Material: Aluminium, Hinweise: Warnhinweise: Helm Auf! Tragen Sie einen Helm, um ihren Kopf zu schützen!, Handschuhe anziehen! Schützen Sie Ihre Hände mit Schutzhandschuhen!, Sicherheitsschuhe tragen!...80,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fenster Festverglasung FRANZ 2-fach Verglasung Nussbaum holzähnlich FestelementFenster Festverglasung "FRANZ" 2-fach Verglasung - Profil GEALAN S 8000 - Top Wärmedämmwert = 1,10 W/m2K - Individuelles Maß bestellen Breite: 40 cm bis 180 cm und Höhe: 40 cm bis 220 cm - Farben: Verkehrsweiß, Anthrazitgrau, Silbergrau, Moosgrün, Basaltgrau, Anthrazitgrau/Eisenglimmer oder Tiefschwarz und Holzdekore: Golden Oak, Nussbaum oder Mahagoni - Glasarten Mastercarré-Glas, Klarglas, Ornamentglas 504 oder Satinato (Milchglas) mit Option auf Sicherheitsglas619,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Trakl, Georg: Dichtungen und BriefeDichtungen und Briefe , Vor mehr als 50 Jahren ist die bedeutende historisch-kritische Trakl-Ausgabe von Walther Killy und Hans Szklenar erschienen. Mittlerweile ist die zweibändige HKA vergriffen, ebenso die Taschenbuch-Ausgabe des ersten Bandes, was nicht nur bei Trakl-Freunden als Mangel empfunden wird. Vorliegende Neuausgabe der "Dichtungen und Briefe" von Georg Trakl macht erstmals völlig unbekannte Texte des Lyrikers zugänglich, die in letzter Zeit gefunden wurden. Dazu zählen 15 Gedichte der "Sammlung Richard Buhlig", die Marty Bax (Amsterdam) im Archiv der California State University Long Beach bei Recherchen entdeckt hat, oder das Gedicht "Hölderlin", das von einem Wiener Antiquariat angeboten wurde. Literarische Texte, die erst nach dem Erscheinen der ersten Taschenbuchausgabe veröffentlicht worden sind, werden ebenfalls in diesen Band aufgenommen. Dass Trakl sich auch mit dem literarischen Leben seiner Zeit beschäftigt hat, wird an der Rezension eines Gedichtbandes deutlich. Ein weiterer, bisher unbekannter Brief an Adolf Loos belegt das freundschaftliche Verhältnis zu dem Wiener Architekten. Mit dieser aktuellen Überarbeitung liegt nun eine repräsentative Ausgabe vor, die das dichterische Werk und die wichtigsten Briefe des großen Lyrikers des 20. Jahrhunderts in ansprechender Form vereint. , Automatische Niveauregulierung > Federung & Lenkung , Erscheinungsjahr: 202409, Autoren: Trakl, Georg, Redaktion: Weichselbaum, Hans, Seitenzahl/Blattzahl: 618, Keyword: Expressionismus; Lyrik; Salzburg, Fachschema: Österreichische Belletristik / Lyrik, Fachkategorie: Lyrik, Poesie, Warengruppe: TB/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 160, Höhe: 45, Gewicht: 1094, Produktform: Kartoniert, Genre: Belletristik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büchner, Georg: Dichtungen, Schriften, Briefe und DokumenteDichtungen, Schriften, Briefe und Dokumente , Georg Büchner ist der beunruhigendste und damit aktuellste deutsche Klassiker des 19. Jahrhunderts geblieben: Weit reichen seine sozialen und ästhetischen Fragestellungen bis in unsere Zeit hinein. Aus den unterschiedlichsten Blickwinkeln ist dieses so vielschichtige wie eindringliche Werk betrachtet und bewertet worden: Man hat seinen Autor als Sozialrevolutionär gesehen und als Jakobiner, als Kontrastfigur zwischen Nüchternheit und Pathos. Man hat seinen Nihilismus und Pessimismus ebenso herausgestellt wie die religiöse und metaphysische Dimension seiner Dichtungen, Schriften und Briefe. Für diese Ausgabe wurden sämtliche Texte nach den Handschriften und Erstdrucken neu ediert. Für Texterstellung und Kommentierung wurde die Forschung der letzten Jahrzehnte ausgewertet. Damit ist eine Ausgabe entstanden, die es in dieser Genauigkeit und Vollständigkeit bisher nicht gegeben hat. , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 20060828, Produktform: Kartoniert, Titel der Reihe: DKV TB - Deutscher Klassiker Verlag Taschenbuch#13#, Autoren: Büchner, Georg, Redaktion: Poschmann, Henri, Seitenzahl/Blattzahl: 2301, Keyword: 19. Jahrhundert; Briefe; Büchner; DKV TB 13; DKV TB13; DKV Taschenbuch 13; Deutschland; Dokumente; Georg Büchner; Klassiker; Literatur; Schriften; Werk; Werke, Fachschema: Deutsche Belletristik~Deutschland~Drama - Dramatiker~Schauspiel~Literaturwissenschaft~Gedicht / Lyrik~Lyrik~Neunzehntes Jahrhundert / Roman, Erzählung~Tagebuch~Neunzehntes Jahrhundert, Fachkategorie: Klassische Lyrik, Lyrik bis 1900~Klassische Dramen und Dramen (vor 1900)~Memoiren, Berichte/Erinnerungen~Tagebücher, Briefe, Notizbücher~Literarische Essays~Klassische Belletristik, Region: Deutschland, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.), Bildungszweck: für die Hochschule, Warengruppe: TB/Belletristik/Gesamtausgaben, Fachkategorie: Literaturwissenschaft: 1800 bis 1900, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Klassikerverlag, Verlag: Deutscher Klassikerverlag, Verlag: Deutscher Klassiker Verlag, Länge: 179, Breite: 114, Höhe: 70, Gewicht: 1140, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Mehrbändigkeit: 2 Bände, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **

Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
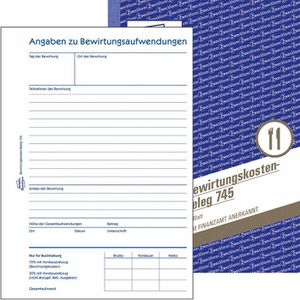
Zweckform Avery 745 Bewirtungskosten A5 50 BlattA5-Block mit 50 Bewirtungskostenbelegen Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Aus chlorfrei gebleichtem Papier weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt3,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
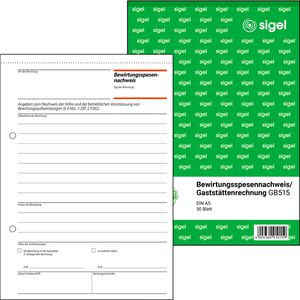
Sigel Bewirtungskosten GB 515, A5, 50 BlattA5-Abreißblock mit 50 Bewirtungskostenbelegen, beidseitig bedruckt Zum Nachweis betrieblich veranlasster Bewirtungskosten Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Bewirtungsrechnung kann auf Rückseite aufgeklebt werden Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Von Rechtsexperten geprüft, aktuell und rechtssicher weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt5,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Dachfenster VITAVIA, schwarz, Aluminium, Fenster, ohne Verglasung, schwarzFarbe & Material: Farbbezeichnung: schwarz, Material: Aluminium, Hinweise: Warnhinweise: Helm Auf! Tragen Sie einen Helm, um ihren Kopf zu schützen!, Handschuhe anziehen! Schützen Sie Ihre Hände mit Schutzhandschuhen!, Sicherheitsschuhe tragen!...80,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fenster Festverglasung FRANZ 2-fach Verglasung Nussbaum holzähnlich FestelementFenster Festverglasung "FRANZ" 2-fach Verglasung - Profil GEALAN S 8000 - Top Wärmedämmwert = 1,10 W/m2K - Individuelles Maß bestellen Breite: 40 cm bis 180 cm und Höhe: 40 cm bis 220 cm - Farben: Verkehrsweiß, Anthrazitgrau, Silbergrau, Moosgrün, Basaltgrau, Anthrazitgrau/Eisenglimmer oder Tiefschwarz und Holzdekore: Golden Oak, Nussbaum oder Mahagoni - Glasarten Mastercarré-Glas, Klarglas, Ornamentglas 504 oder Satinato (Milchglas) mit Option auf Sicherheitsglas619,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Bewirtungskosten
-
Trakl, Georg: Dichtungen und BriefeDichtungen und Briefe , Vor mehr als 50 Jahren ist die bedeutende historisch-kritische Trakl-Ausgabe von Walther Killy und Hans Szklenar erschienen. Mittlerweile ist die zweibändige HKA vergriffen, ebenso die Taschenbuch-Ausgabe des ersten Bandes, was nicht nur bei Trakl-Freunden als Mangel empfunden wird. Vorliegende Neuausgabe der "Dichtungen und Briefe" von Georg Trakl macht erstmals völlig unbekannte Texte des Lyrikers zugänglich, die in letzter Zeit gefunden wurden. Dazu zählen 15 Gedichte der "Sammlung Richard Buhlig", die Marty Bax (Amsterdam) im Archiv der California State University Long Beach bei Recherchen entdeckt hat, oder das Gedicht "Hölderlin", das von einem Wiener Antiquariat angeboten wurde. Literarische Texte, die erst nach dem Erscheinen der ersten Taschenbuchausgabe veröffentlicht worden sind, werden ebenfalls in diesen Band aufgenommen. Dass Trakl sich auch mit dem literarischen Leben seiner Zeit beschäftigt hat, wird an der Rezension eines Gedichtbandes deutlich. Ein weiterer, bisher unbekannter Brief an Adolf Loos belegt das freundschaftliche Verhältnis zu dem Wiener Architekten. Mit dieser aktuellen Überarbeitung liegt nun eine repräsentative Ausgabe vor, die das dichterische Werk und die wichtigsten Briefe des großen Lyrikers des 20. Jahrhunderts in ansprechender Form vereint. , Automatische Niveauregulierung > Federung & Lenkung , Erscheinungsjahr: 202409, Autoren: Trakl, Georg, Redaktion: Weichselbaum, Hans, Seitenzahl/Blattzahl: 618, Keyword: Expressionismus; Lyrik; Salzburg, Fachschema: Österreichische Belletristik / Lyrik, Fachkategorie: Lyrik, Poesie, Warengruppe: TB/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 160, Höhe: 45, Gewicht: 1094, Produktform: Kartoniert, Genre: Belletristik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büchner, Georg: Dichtungen, Schriften, Briefe und DokumenteDichtungen, Schriften, Briefe und Dokumente , Georg Büchner ist der beunruhigendste und damit aktuellste deutsche Klassiker des 19. Jahrhunderts geblieben: Weit reichen seine sozialen und ästhetischen Fragestellungen bis in unsere Zeit hinein. Aus den unterschiedlichsten Blickwinkeln ist dieses so vielschichtige wie eindringliche Werk betrachtet und bewertet worden: Man hat seinen Autor als Sozialrevolutionär gesehen und als Jakobiner, als Kontrastfigur zwischen Nüchternheit und Pathos. Man hat seinen Nihilismus und Pessimismus ebenso herausgestellt wie die religiöse und metaphysische Dimension seiner Dichtungen, Schriften und Briefe. Für diese Ausgabe wurden sämtliche Texte nach den Handschriften und Erstdrucken neu ediert. Für Texterstellung und Kommentierung wurde die Forschung der letzten Jahrzehnte ausgewertet. Damit ist eine Ausgabe entstanden, die es in dieser Genauigkeit und Vollständigkeit bisher nicht gegeben hat. , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 20060828, Produktform: Kartoniert, Titel der Reihe: DKV TB - Deutscher Klassiker Verlag Taschenbuch#13#, Autoren: Büchner, Georg, Redaktion: Poschmann, Henri, Seitenzahl/Blattzahl: 2301, Keyword: 19. Jahrhundert; Briefe; Büchner; DKV TB 13; DKV TB13; DKV Taschenbuch 13; Deutschland; Dokumente; Georg Büchner; Klassiker; Literatur; Schriften; Werk; Werke, Fachschema: Deutsche Belletristik~Deutschland~Drama - Dramatiker~Schauspiel~Literaturwissenschaft~Gedicht / Lyrik~Lyrik~Neunzehntes Jahrhundert / Roman, Erzählung~Tagebuch~Neunzehntes Jahrhundert, Fachkategorie: Klassische Lyrik, Lyrik bis 1900~Klassische Dramen und Dramen (vor 1900)~Memoiren, Berichte/Erinnerungen~Tagebücher, Briefe, Notizbücher~Literarische Essays~Klassische Belletristik, Region: Deutschland, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.), Bildungszweck: für die Hochschule, Warengruppe: TB/Belletristik/Gesamtausgaben, Fachkategorie: Literaturwissenschaft: 1800 bis 1900, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Klassikerverlag, Verlag: Deutscher Klassikerverlag, Verlag: Deutscher Klassiker Verlag, Länge: 179, Breite: 114, Höhe: 70, Gewicht: 1140, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Mehrbändigkeit: 2 Bände, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fenster Festverglasung FRANZ 2-fach Verglasung Mahagoni holzähnlich FestelementFenster Festverglasung "FRANZ" 2-fach Verglasung - Profil GEALAN S 8000 - Top Wärmedämmwert = 1,10 W/m2K - Individuelles Maß bestellen Breite: 40 cm bis 180 cm und Höhe: 40 cm bis 220 cm - Farben: Verkehrsweiß, Anthrazitgrau, Silbergrau, Moosgrün, Basaltgrau, Anthrazitgrau/Eisenglimmer oder Tiefschwarz und Holzdekore: Golden Oak, Nussbaum oder Mahagoni - Glasarten Mastercarré-Glas, Klarglas, Ornamentglas 504 oder Satinato (Milchglas) mit Option auf Sicherheitsglas499,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Fenster Festverglasung FRANZ 2-fach Verglasung Nussbaum holzähnlich FestelementFenster Festverglasung "FRANZ" 2-fach Verglasung - Profil GEALAN S 8000 - Top Wärmedämmwert = 1,10 W/m2K - Individuelles Maß bestellen Breite: 40 cm bis 180 cm und Höhe: 40 cm bis 220 cm - Farben: Verkehrsweiß, Anthrazitgrau, Silbergrau, Moosgrün, Basaltgrau, Anthrazitgrau/Eisenglimmer oder Tiefschwarz und Holzdekore: Golden Oak, Nussbaum oder Mahagoni - Glasarten Mastercarré-Glas, Klarglas, Ornamentglas 504 oder Satinato (Milchglas) mit Option auf Sicherheitsglas579,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.